10 月 26 日到 11 月 1 日这一周,四家公司的财报把同一件事摆上桌面:钱花得比任何时候都多,回来的比预想慢。三星靠卖内存单季赚了约 805 亿美元,谷歌的云收入翻了一倍,可它财报后第二天股价跌了 12.6%,一个月里纳斯达克跌掉 6.65%。后半周,OpenAI 把融资目标从 300 亿美元砍到 200 亿、实际只锁定 110 亿,英伟达开始替客户的数据中心贷款做担保。
能力那侧没停:DeepSeek 公开了让 AI 调度 AI 的架构,英伟达把「权限」做成了运行时,谷歌把一颗 TPU 送上天,收回了一首俳句。
财报周:上游吃肉,下游失血
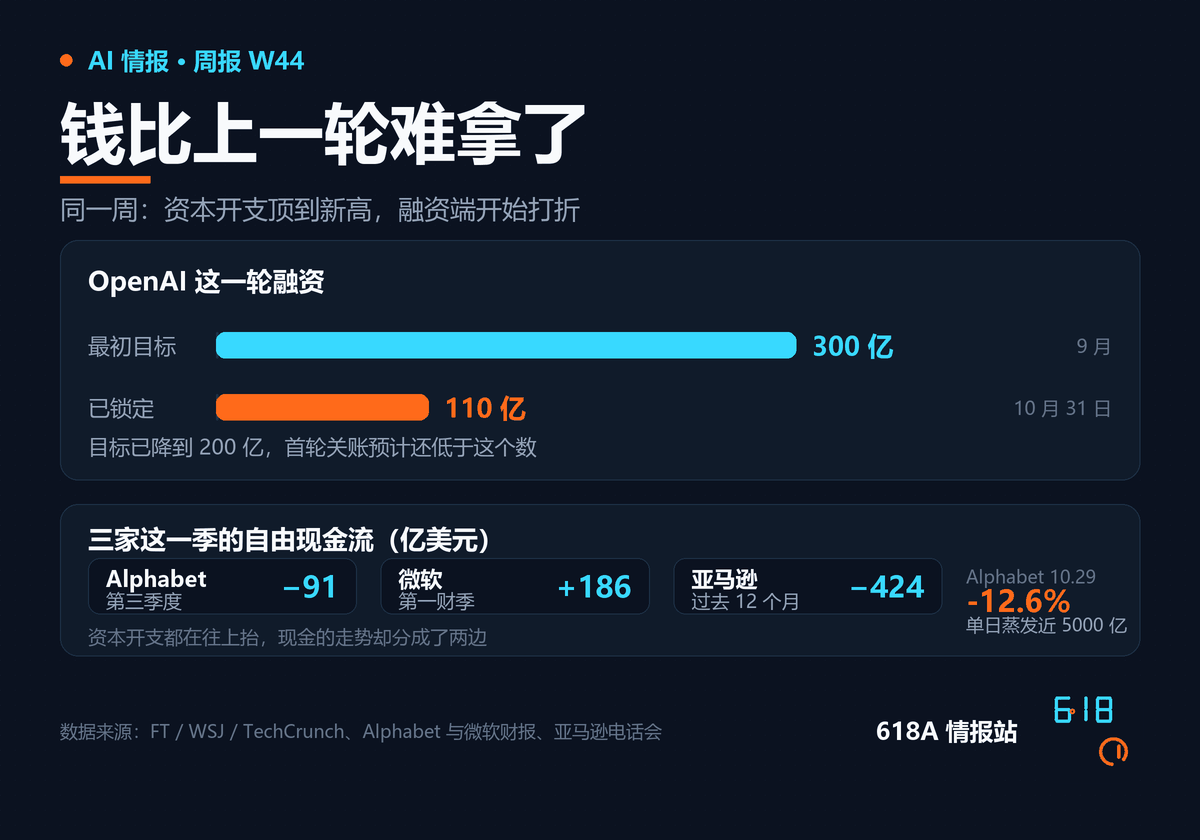
三星 10 月 28 日交出的季度里,营业利润 107.44 万亿韩元,折合约 805 亿美元,全靠 HBM 和常规内存涨价。同一天,微软的 Azure 收入同比涨 48% 到 331.65 亿美元,资本开支 452 亿,自由现金流还是有 186.3 亿——盘后涨了近 3%。
第二天 Alphabet 就没这么好运。三季度营收 1275.77 亿美元、同比增 25%,比预期少 6 亿;每股收益 2.12 美元,预期是 3.02。拖累利润的是 86.64 亿美元的股权投资损失和 52 亿美元欧盟罚款,净利润 264.68 亿、同比降 24%。真正让市场不安的是两件事同时发生:云业务涨了 103% 到 307.09 亿、云营业利润 111.21 亿,可搜索引擎那块只涨 12% 到 633.5 亿,低于 649.6 亿的预期,YouTube 广告 112.07 亿、涨 9%,是五个季度里最慢的一次。
搜索是它六成以上的基本盘。谷歌首席商务官在电话会上承认,AI 模式里的查询变多了,但变现率低——AI 模式查询的平均长度是传统搜索的三倍,钱却按老办法算。于是资本开支 513.55 亿、同比增 114%,自由现金流变成负 90.65 亿,连续第二个季度为负,上市 22 年来第二次。全年指引仍守在 1950 亿到 2050 亿,2027 年还要显著增加;财报里披露的算力与能源采购承诺 9240 亿,加上 1520 亿未开始履行的租约,未来应付口径已过万亿美元。
10 月 29 日,股价收跌 12.6%,创 2023 年 10 月以来最大单日跌幅,市值一天蒸发近 5000 亿美元。到 10 月 30 日周五,纳斯达克再跌 2.86%,整个 10 月跌 6.65%,是 2025 年 3 月以来最差的一个月。亚马逊那份财报是另一种疼法:AWS 收入同比涨 39.3%,但过去 12 个月自由现金流是负 424 亿美元。
同一个财报季,卖内存的赚翻,买算力的流血。这条缝第一次被撕得这么开。
融资端:这一轮的钱,开始挑客户
10 月 30 日《金融时报》先报,OpenAI 把这一轮的目标从 300 亿美元降到约 200 亿,估值目标从 1.4 万亿降到 1.25 万亿。第二天《华尔街日报》补上另一半:目前只锁定约 110 亿美元,部分大型投资方的态度被形容为「不冷不热」。领投的是一组阿联酋投资人,MGX 预计出最多;后续可能向富裕个人做一轮零售,把总额凑到 200 亿。
三个数要分开:300 亿是原目标,200 亿是砍完的目标,110 亿是目前拿到的承诺,都还没关账。真正关过账的估值还是今年 3 月那轮的 8520 亿,1.25 万亿只是要价。
Anthropic 更微妙。10 月 26 日它把 S-1 递到 SEC、代码 ANT,账上现金与等价物超过 1120 亿,招股书里写的是到 2045 年在算力基础设施上花超过 8000 亿。但黑石向投资人预计,它上市后大概率只能拿到「垃圾级里较高档」的评级——保险公司和养老金的钱因此进不来,融资成本会明显高于预期。
最能说明这一周性质的是英伟达。路透 10 月 29 日引述 The Information,英伟达正与英国云厂商 Nscale 谈一笔数十亿美元规模的信用担保,用来帮后者为西弗吉尼亚那座给 Anthropic 用的数据中心筹集建设债;据报道担保形式接近「剩余价值担保」,规模可能超过 50 亿美元,若 Nscale 违约,英伟达要接手设施再找买家。Anthropic 今年 8 月已经和 Nscale 签了约 450 亿美元的租约。
问题是 Nscale 的交付能力:它签下的合同总额约 1030 亿美元,实际交付容量只有 55 兆瓦,2.5 万颗在用 GPU 只占其 46.1 万颗总量的 5%。所以这笔担保的本质不是投资,是给一条拉得太长的供应链上保险。10 月里 CoreWeave、Nebius、IREN 分别跌了约 38%、33%、39%,市场已经把「靠债扩张」这条路重新定了一次价。
卖铲子的开始给矿主做担保,这是这一轮资本循环第一次出现往回倒的迹象。
Agent 的外壳,成了这一周的主战场
10 月 31 日晚,DeepSeek Harness 团队在公众号发了一篇《Super-agent 设计探索》。文章开头的问题很具体:现在主流 Agent 还是「一个会话一件事」,不同会话彼此独立,用户并行推几件事就得自己切换、自己记上下文,而一个人通常只能同时跟进 3 到 5 个活跃会话。于是单任务的上限取决于模型能力,多任务的上限取决于人的注意力。
他们的解法是把会话管理从人手里拿走:Router 做常驻的全局协调节点,统一接群聊、GitHub、邮件等多渠道消息再分派;Worker 各自维护独立上下文并行干活,需要时再调 Subagent;再加事件驱动和两级过滤,让它在没人 @ 的情况下也能从群聊里认出潜在缺陷,自己在后台复现、找修法,外面挂一个 Watchdog 兜底。内部的实例已经在跑,参与问题复现、代码审查和 Harness 自身的迭代。团队自己声明这是架构思路探讨,不是产品功能介绍——也就是说现在还拿不到可测的东西。
同一天,英伟达在开发者博客里把 NemoClaw 的蓝图讲全了:一个能上生产的 agent 需要四件东西,模型、harness、领域工具、以及一个管权限的运行时。NemoClaw 本身不是 harness,是把 OpenClaw、Hermes Agent、LangChain Deep Agents 这三种现成外壳,和 Nemotron 模型、NeMo 优化工具、OpenShell 运行时拼成一套。OpenShell 管文件、网络、凭证和工具的访问,托管推理和 MCP 的凭证留在沙箱外面——也就是说,即便记忆或检索内容把 agent 推向一个不该做的动作,它仍然出不去。
过去一年大家用提示词写「不要做 X」,可提示词只能影响行为,真正决定「技术上能不能」的是基础设施那一层。英伟达顺手给了一个数字:LangChain 把 Deep Agents 针对 Nemotron 3 Ultra 调了提示词、工具和中间件,没重训模型,单次运行成本大约是顶尖闭源模型的十分之一。
把这一周和上周接起来看,方向很清楚。上周谷歌的 Agent Compute Engine 和 AWS 的 Infinity 解决的是「等待时别占算力」,本周 DeepSeek 和英伟达解决的是「谁有权让它动手」。前者是账本问题,后者是权限问题,两个都不是模型能力问题。
能力往哪去:往手机里,往轨道上
10 月 31 日,阿里巴巴宣布与 Apple 达成合作,把千问接进 Apple 智能。中国用户在 Siri、写作工具和视觉智能里可以直接调用千问做文本与图像理解、内容生成;Siri 能拿千问的知识库直接答,也能就用户选定的文档和照片提问。功能 11 月 4 日随 iOS 开发者 Beta 测试,12 月随 iOS 27.3 上线,仅限中国购买、支持 Apple 智能的 iPhone,设备定位与账户地区都在中国。集成为可选,开启后可用 Apple 账户或千问账户登录,阿里明确不会把提问和生成结果用于训练。
这是国产模型第一次成为全球硬件厂商在中国市场的系统级 AI 主干。对比之下,谷歌在 10 月 28 日发布 Gemini 4 Carbon 时选了另一条路:能力最强的一档只发给防守方,普通入口没有开放。一边铺渠道,一边收口子。
同一天交割的还有可灵的增资:总额约 198 亿元、合 29 亿美元,CPE 源峰、国方创投、国家人工智能产业投资基金、腾讯、中关村科学城基金、中信证券联合领投。可灵二季度收入超 8.5 亿元、同比增 200%,全球 1 亿用户、5 万家企业客户,10 月中旬刚发 Kling 4.0。
最后一个画面在天上。10 月 30 日,谷歌研究部门确认 Project Suncatcher 的原型卫星完成了「Hello World」:卫星 10 月 1 日发射,团队用几周时间做完调试清单,然后在一次地面站过站窗口里向星上的 Gemma 4 上行了一条提示,让它写一首关于身处太空的俳句。卫星飞过挪威斯瓦尔巴群岛上空时把结果传了回来。接下来要测的是热应力和辐射——真空里没有空气,芯片的每一瓦都得靠散热板走掉。2027 年的目标是把两颗卫星用激光连起来。
媒体补充过官方没写的参数:四颗 Trillium 代 TPU、太阳能阵列约 1 千瓦,受功率限制一次只能开一颗。这些数字说明它只是生存测试,不是算力平台。但方向不难读:当地面上的电和钱同时紧起来,有人开始把机房往电网之外搬。
下周该盯什么
11 月 4 日是月之暗面承诺放出 K3.1 Pro 权重的日子,许可条款到现在没公布,K3 用的是自定义许可,别默认这次能照搬去商用自托管。同一天 iOS 开发者 Beta 会带上千问,实际能用的场景比发布会说的窄还是宽,一试就知道。
Anthropic 计划 11 月上市,定价和首日表现会直接决定「垃圾级评级」这个预判值多少钱;OpenAI 这一轮的首轮关账能不能收在 200 亿以下,也会在同一周有答案。英伟达的季报值得留意一个细节:担保这类表外承诺会不会被讲清楚。至于 Nscale,交付容量能不能从 55 兆瓦往上走,比它又签了多少合同更要紧。
本周你可以做什么
有 Gemini 4 Argon 在跑的,现在就去核一遍介绍价什么时候结束。 早鸟价和正价差一倍,按现在的调用量算,这笔差额比换模型省得多。
给 Agent 加一层运行时权限,别再靠提示词拦。 OpenShell 这类东西已经能开源拿到,凭证放沙箱外、出网走网关,出了问题至少能说清是哪一步放行的。
把并行任务的账按「人」算一遍。 一个人只能盯 3 到 5 个会话,这是 DeepSeek 那篇文章里最硬的约束,它决定了你现在这套多 agent 编排到底能扩到哪。
采购侧把「能不能交付」写进合同。 Nscale 有 1030 亿美元合同、只交付 55 兆瓦——签约额不是能力的证明。
明年要融资或报预算的,按估值下修一档做方案。 1.25 万亿是砍过一轮的目标价,还没关账。
附:本文信息来源
一、一手信息
Alphabet · 2026 年第三季度业绩(10 月 28 日)
- SEC EDGAR:Alphabet Announces Third Quarter 2026 Results(营收 1275.77 亿、EPS 2.12、营业利润 405.76 亿与 31.8% 利润率、云收入 307.09 亿增 103%、搜索 633.5 亿增 12%、搜索查询增速为五年最高)
Anthropic · 递交 S-1(10 月 26 日)
- Anthropic 官方公告:Anthropic files S-1 with the SEC for proposed initial public offering(纳斯达克、代码 ANT、股数与价格区间未定、承销团)
Google · Project Suncatcher 在轨首次推理(10 月 30 日)
- Google 官方博客:We’ve received our first response from the Project Suncatcher prototype satellite(10 月 1 日发射、调试清单、Gemma 4 生成俳句、斯瓦尔巴下行、下一步热应力与辐射测试、2027 双星互联)
NVIDIA · NemoClaw 与 OpenShell(10 月 30 日)
- NVIDIA 开发者博客:Build Specialized Agents on a Stack You Control with NVIDIA NemoClaw(四件套构成、支持的三种 harness、OpenShell 管文件网络凭证工具、凭证留沙箱外、Deep Agents 调优后约十分之一成本、可跑在云与 DGX Spark 与 RTX PC 上)
Google · Gemini 4 Carbon(10 月 28 日)
- Google 官方博客:Introducing Gemini 4 Carbon(模型定位、安全评测与分批开放范围)
二、媒体报道
一周的账与股价
- 香港商报:Alphabet三季度營收利潤不及預期 盤後股價跌近10%(营收 1275.77 亿、营业利润 405.76 亿、股权投资损失 86.64 亿、资本开支 513.55 亿增 114%、自由现金流负 90.65 亿、52 亿欧盟罚款、云在手订单 5610 亿)
- 证券时报:谷歌股价大跌近10%(Gemini 应用用户 10 亿、2027 年资本开支预计超 3000 亿、搜索广告增速环比放缓的判断)
- 中国证券网:巨头“冰火两重天”:微软大涨,谷歌大跌(微软 FY27Q1 营收 922.79 亿、经营利润 459.15 亿、微软盘后涨近 3%;谷歌广告 820.12 亿、YouTube 112.07 亿)
- 钛媒体:Edge AI Daily 早报(10月31日)(谷歌 10 月 29 日收跌 12.6%、市值单日蒸发近 5000 亿、四大云厂 2026 年资本开支合计约 7500 亿、纳指 10 月表现与芯片股跌幅)
- 每日经济新闻:每经热评|OpenAI砍估值砍融资,美国AI产业的“供给侧”叙事步入拐点(1.4 万亿降至 1.25 万亿、300 亿降至 200 亿、纳指 10 月跌 6.65%、新云债务与 Anthropic 5180 亿承诺约八成不可取消)
融资与信用
- TechCrunch:OpenAI reportedly lowers funding target for new round(FT 报道降目标、阿联酋投资人领投、零售补足、WSJ 称仅锁定 110 亿且大型投资方反应冷淡)
- 腾讯新闻:Anthropic或获垃圾级评级(黑石预期垃圾级中较高档位、1120 亿现金、IPO 或再募约 1000 亿、2045 年前算力支出超 8000 亿、保险公司与养老金的持仓限制)
- 钛媒体:Edge AI Daily 早报(11月1日)(英伟达为 Nscale 谈信用担保、Nscale 1030 亿合同与 55 兆瓦实际交付、2.5 万颗在用 GPU 占总量约 5%、CoreWeave 与 Nebius 与 IREN 10 月分别跌约 38%/33%/39%)
- 路透(The Star 转载):Nvidia in talks to give credit support for Nscale’s deal with Anthropic(10 月 29 日报道、担保覆盖电力基础设施与建设、8 月约 450 亿租约、另一笔约 460 兆瓦交易在谈)
- 金十数据:从卖芯片到担保融资,英伟达与Nscale的合作正在跨过哪条边界?(担保规模是信用支持而非已付款、450 亿租约与 460 兆瓦两笔交易的口径区别、担保上限与触发条件均未披露)
Agent 架构
- 腾讯新闻(环球网):DeepSeek发布全新Agent架构“Super-agent”,让AI调度AI(10 月 31 日晚发布、一人只能同时跟进 3 至 5 个会话、Router 与 Worker 双层、事件驱动与两级过滤、内部实例已在运行、原型开源)
- 澎湃新闻:DeepSeek发布全新Agent架构(存算分离与外部 Watchdog、群聊内无人 @ 时的缺陷识别与后台复现)
千问与苹果、可灵增资
- 央广网:阿里巴巴与Apple达成合作 将千问集成至Apple智能(10 月 31 日宣布、11 月 4 日开发者 Beta、12 月 iOS 27.3、Siri 与写作工具与视觉智能、可选开通、不用于训练、仅中国区设备)
- 环球时报(英文):Alibaba, Apple partner to bring Qwen to Apple Intelligence for users in China(首批功能清单、支持机型、设备与 Siri 语言要求、Apple 同步发布新闻稿)
- 雷递(网易):可灵AI完成198亿融资:Kling 4.0强势发布,IPO或成下一站(增资款约 198 亿元合 29 亿美元、领投方名单、二季度收入超 8.5 亿同比增 200%、1 亿用户与 5 万家企业、10 月中旬发 Kling 4.0)
轨道上的 TPU
- Unite.AI:Project Suncatcher’s Orbiting TPU Delivers Its First AI-Generated Haiku(10 月 30 日发布、Trillium 代 TPU 抗辐射剂量超五年任务、四颗芯片与约 1 千瓦的媒体口径、2027 双星激光互联)
- Hardware Busters:Project Suncatcher’s Orbiting TPU Sends Back Its First AI Answer, and It’s a Haiku(1 千瓦太阳能阵列、一次只开一颗、热与辐射测试尚未开始、只算生存验证)
三、其他
- DeepSeek Harness 团队技术文章《Super-agent 设计探索:迈向更自主的 Agent 系统》
- OpenAI 2026 年秋季融资的条款文件与首轮关账安排
- Alphabet 2026 年第三季度财报电话会记录
- 黑石关于 Anthropic 上市后信用评级的投资人沟通材料
本文为公开信息整理与解读,数据以各厂商官方口径为准。
相关阅读
- 上周 AI 圈重大事件(10.19–10.25):产能排到 2028 年,模型改按「一次判断」收钱:这一轮资本开支的来路
- AI 快讯(10.28–10.29):卖内存的单季赚了 805 亿美元,谷歌最锋利的模型却先不给普通人:三星、微软、Alphabet 三份财报的第一天
- AI 情报:本栏目往期周报与快讯
原创声明:本文由 618A 情报站整理撰写,基于公开信息与实测记录,转载请注明出处并保留原文链接。